
Krótko
Ubezpieczenie upraw rolnych to umowa z zakładem ubezpieczeń, która chroni zasiewy przed szkodami pogodowymi. Dopłata obniża składkę, ale tylko przy umowie spełniającej warunki ustawy. Terminy i stawki dopłat sprawdza się w komunikacie urzędowym na dany rok.
Czym jest ubezpieczenie upraw rolnych
Ubezpieczenie upraw rolnych to umowa zawierana z zakładem ubezpieczeń, na mocy której ubezpieczyciel pokrywa szkody w zasiewach spowodowane wskazanymi zdarzeniami. Rolnik płaci składkę, a po szkodzie dostaje odszkodowanie w granicach sumy ubezpieczenia. Suma ubezpieczenia zależy od powierzchni uprawy, plonu i ceny przyjętych w umowie, więc te trzy dane decydują o tym, ile realnie dostaniesz po klęsce.
Umowy dzielą się na dwa rodzaje. Ubezpieczenie zwykłe rolnik opłaca w całości sam. Ubezpieczenie z dopłatą ma składkę obniżoną ze środków budżetu państwa, ale musi spełniać warunki z ustawy o dopłatach do ubezpieczeń upraw rolnych i zwierząt gospodarskich z 7 lipca 2005 r. (z późniejszymi zmianami).
Od jakich zdarzeń chroni ubezpieczenie
Ustawa wskazuje zdarzenia pogodowe, od których chroni umowa z dopłatą:
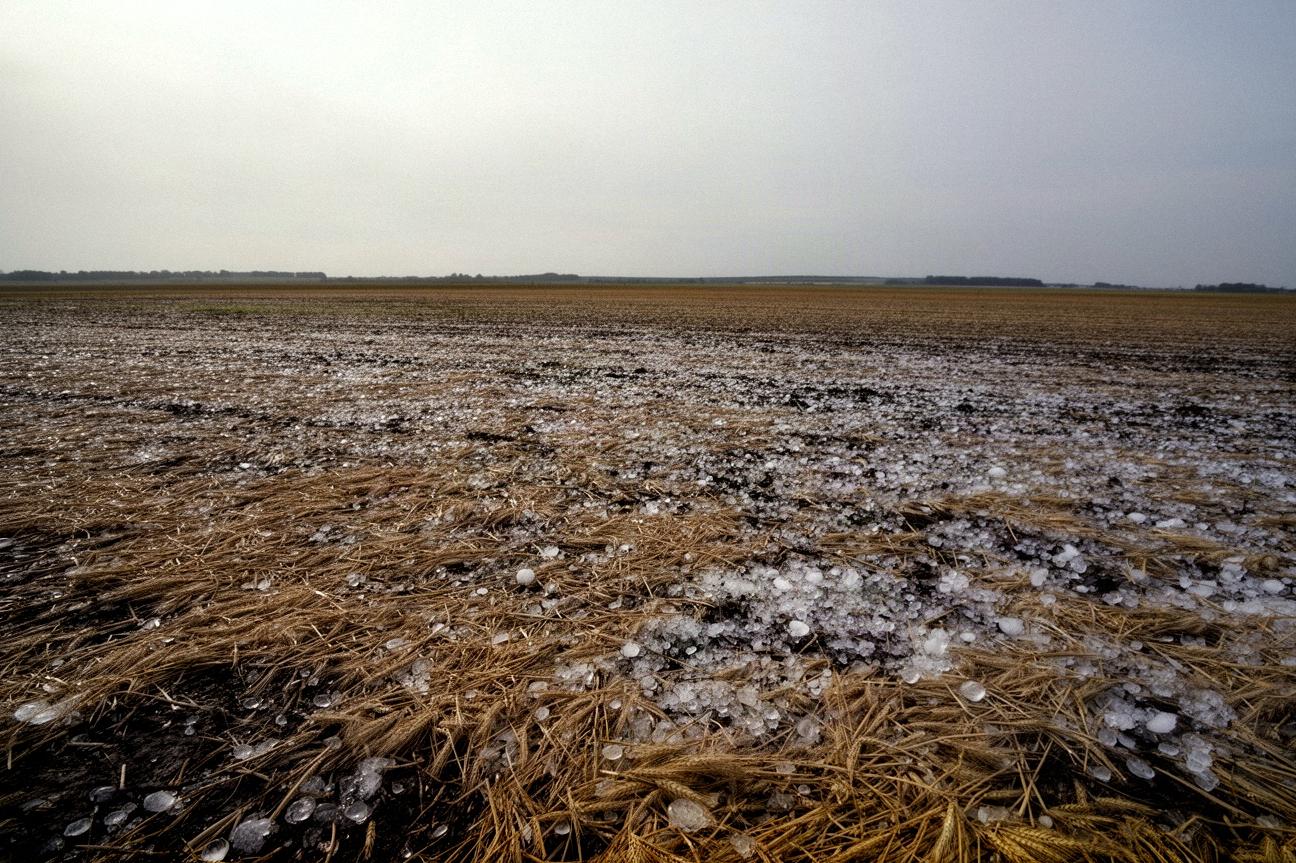
- grad,
- powódź,
- huragan,
- deszcz nawalny,
- piorun,
- susza,
- przymrozki wiosenne,
- ujemne skutki przezimowania.
Dokładne definicje tych zdarzeń wynikają z ustawy i z warunków konkretnej umowy. Susza w jednej ofercie może wymagać określonego niedoboru opadów, a przymrozek określonej temperatury w danej fazie rozwoju rośliny. Zakres ustawowy to więc tylko ramy, a o wypłacie decyduje zapis w umowie.
Co zwykle wyłączają warunki umowy
Odszkodowania nie dostaje się za szkody od zdarzeń spoza wymienionych ryzyk ani za skutki zaniedbań w uprawie. Lista wyłączeń stoi w ogólnych warunkach ubezpieczenia (OWU), więc czytaj ją przed podpisem, nie po szkodzie.
Jak działa dopłata do składki
Rolnik płaci składkę pomniejszoną o dopłatę, a resztę ubezpieczycielowi pokrywa budżet państwa. Dopłata dotyczy tylko umów zawartych z zakładem ubezpieczeń, który ma umowę z ministrem właściwym do spraw rolnictwa. Ubezpieczenie kupione u innego ubezpieczyciela nie daje prawa do dopłaty, nawet jeśli zakres ryzyk wygląda podobnie.
Wysokość dopłaty, czyli jaki procent składki pokrywa państwo, i rodzaje umów zależą od corocznego komunikatu urzędowego.
Przed zawarciem umowy:
- Zapytaj, czy ubezpieczyciel ma umowę z ministrem właściwym do spraw rolnictwa.
- Poproś o ofertę z wyraźnym podziałem na składkę przed dopłatą i po niej.
- Upewnij się, że konkretna umowa kwalifikuje się do dopłaty.
Wybieram ofertę, w której odpowiedzi na dwa ostatnie pytania mam na piśmie. Ustna deklaracja agenta niczego nie gwarantuje.
Do kiedy i od kiedy można zawrzeć ubezpieczenie
Terminy zależą od rodzaju uprawy i od komunikatu urzędowego na dany rok, więc jednej daty, która obowiązuje zawsze, nie ma. Okres ochrony zaczyna się od momentu wskazanego w umowie. Termin na 2026 r. sprawdzisz w komunikacie ministerstwa rolnictwa i u ubezpieczyciela, z którym zawierasz umowę.
Inne daty obowiązują przy pomocy unijnej, opisanej w tekście o terminach w dopłatach bezpośrednich. Ubezpieczenie ma własny harmonogram.
Na co patrzeć w umowie
Przed podpisem sprawdź pięć punktów:
- Suma ubezpieczenia: czy powierzchnia, plon i cena zgadzają się z tym, co naprawdę uprawiasz i ile zwykle zbierasz.
- Udział własny (franszyza): jaką część szkody pokrywasz sam, zanim ubezpieczyciel zacznie wypłacać.
- Wyłączenia: które zdarzenia i okoliczności ubezpieczyciel wyłącza z odpowiedzialności.
- Termin zgłoszenia szkody: w ilu dniach od zdarzenia trzeba ją zgłosić.
- Tryb likwidacji: kto szacuje szkodę, kiedy przyjeżdża rzeczoznawca i jak wygląda odwołanie.
Ubezpieczyciel zapyta też o numer producenta i o powierzchnię upraw. Dane z umowy powinny się zgadzać z tymi, które masz w gospodarstwie, bo rozbieżność utrudnia późniejszą likwidację szkody.
Czy ubezpieczenie jest obowiązkowe?
W części gospodarstw obowiązek ubezpieczenia istnieje, ale szczegóły zależą od przepisów na dany rok i od sytuacji gospodarstwa, między innymi od powiązania z dopłatami bezpośrednimi. Czy dotyczy twoich upraw, rozstrzygają ustawa i komunikaty ministerstwa rolnictwa. Szerzej omawiamy obowiązkowe ubezpieczenie upraw w osobnym tekście.
Dopłaty bezpośrednie a ubezpieczenie upraw
To dwie osobne pomoce, składane innymi wnioskami. Ubezpieczenie nie zastępuje wniosku o dopłaty bezpośrednie.
Tekst ma charakter informacyjny i nie jest poradą prawną ani ubezpieczeniową. Warunki, stawki i terminy potwierdź w aktualnych przepisach i u ubezpieczyciela.